
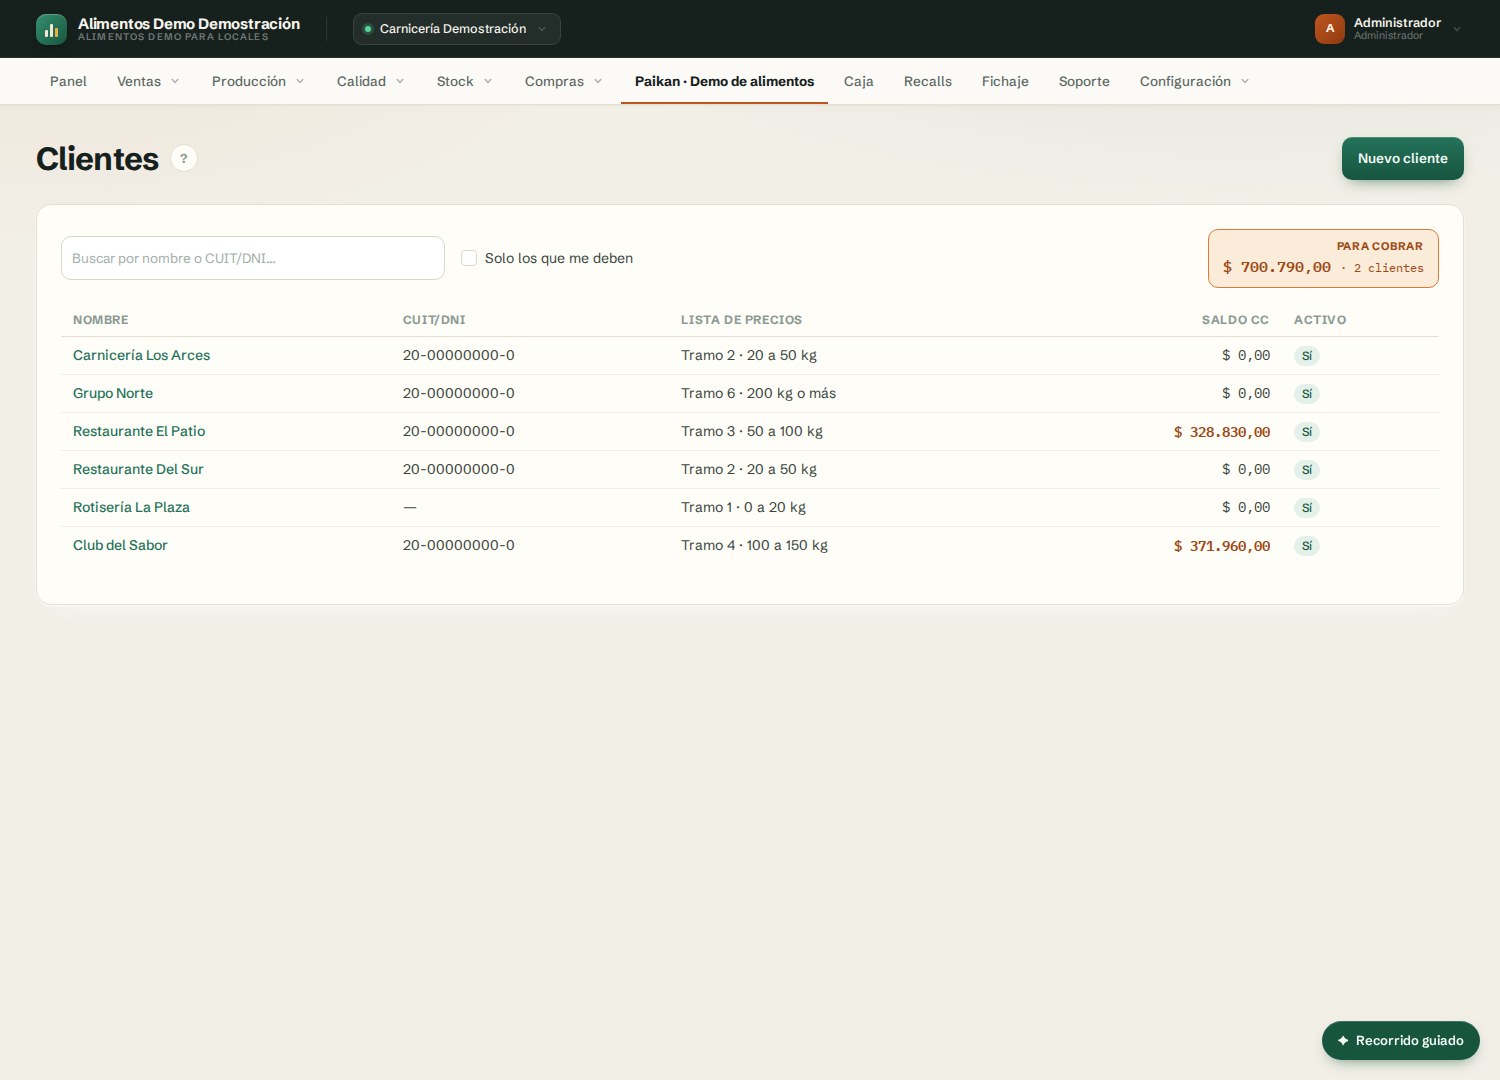
Ventas a crédito y saldo del cliente
Al vender en cuenta corriente se registra la deuda del cliente. La ficha permite consultar el mayor de movimientos y el saldo acumulado, para revisar cómo se formó el importe pendiente.
La deuda nace con la venta; el dinero ingresa cuando se registra un cobro. Son dos momentos distintos del negocio.
Cobros con medio de pago y detalle
Desde la ficha registrás el importe, el medio de pago y un detalle del cobro. El movimiento reduce el saldo del cliente y conserva el registro de la operación.
Con una caja abierta, el cobro también se refleja en ella. Si se registra sin caja abierta, queda en la cuenta corriente; conviene abrir la caja antes de cobrar para incluirlo en el arqueo del turno.
Límites de crédito por cliente
Podés definir un límite para las ventas a crédito. El sistema controla el saldo que quedaría después de la nueva venta y rechaza la operación si supera ese límite.
La ficha muestra el uso del crédito. Un límite de cero impide fiar; dejarlo vacío significa que no se aplica un tope.
Cuenta corriente y caja responden preguntas distintas
La cuenta corriente muestra lo que el cliente debe. La caja registra los cobros y pagos del turno por medio de pago. Una venta a crédito no aumenta el efectivo esperado del cajón.
Esta separación ayuda a revisar saldos y cierres sin confundir facturación comercial con dinero cobrado. El alcance actual no incluye imputación de cada pago a una factura específica.
Conocé el mostrador y la caja y el resto de la gestión comercial.